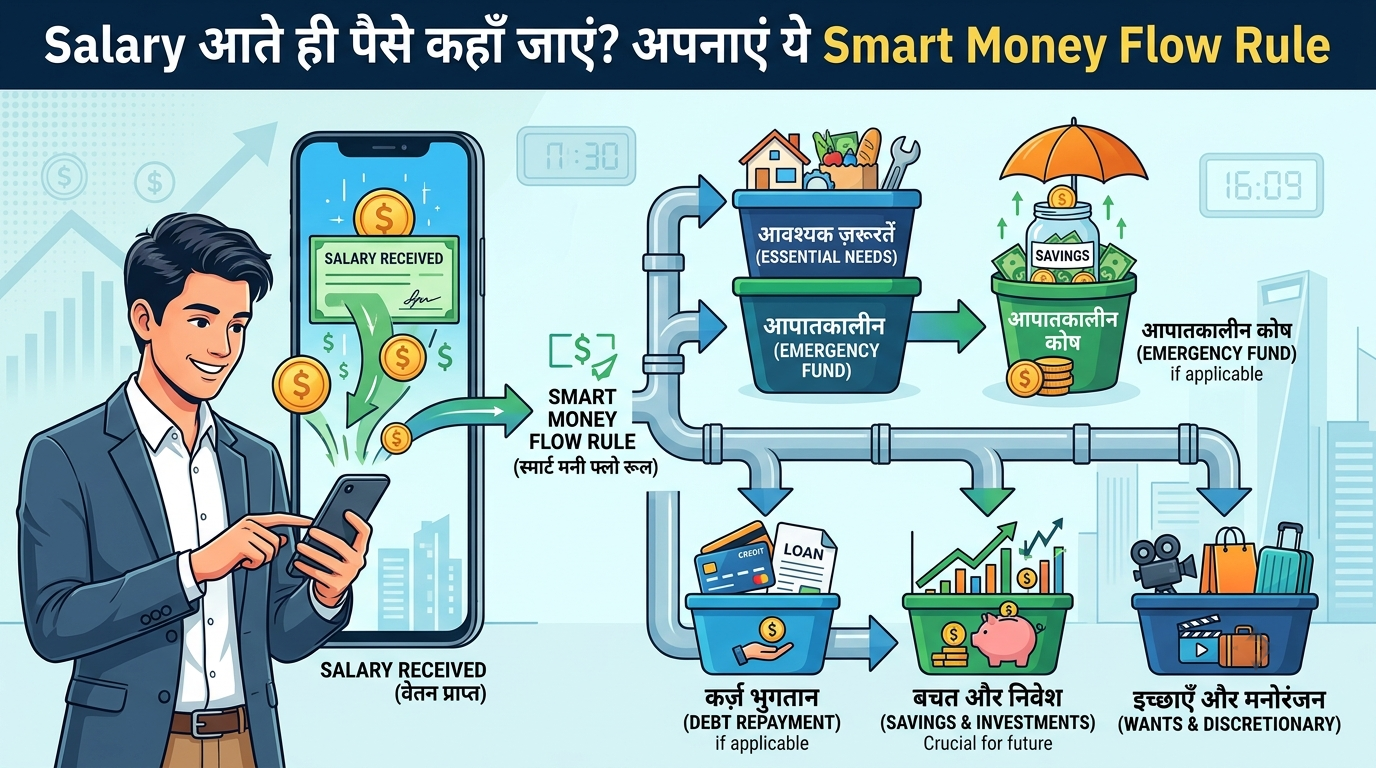
सैलरी अकाउंट में आते ही अगर कुछ दिनों में बैलेंस कम होने लगता है, तो समस्या सिर्फ कम कमाई नहीं, बल्कि पैसे के गलत बंटवारे की भी हो सकती है।
एक Smart Money Flow Rule आपकी EMI, घर के खर्च, बचत और अचानक आने वाले बिलों को व्यवस्थित करने में मदद कर सकता है।
आखिर हुआ क्या?
हर महीने सैलरी आती है, किराया या होम लोन की EMI कटती है, राशन खरीदा जाता है और मोबाइल से छोटेछोटे पेमेंट होते रहते हैं।
महीने के आखिर में सवाल उठता है—पैसा गया कहाँ?इसका एक व्यावहारिक समाधान है: सैलरी मिलते ही पैसे को अलगअलग जरूरतों के लिए बांटना।मान लीजिए, आपकी मासिक सैलरी ₹30,000 है। अगर आप पूरा पैसा एक ही अकाउंट में रखते हैं, तो जरूरी खर्च और गैरजरूरी खरीदारी के बीच अंतर समझना मुश्किल हो सकता है।
इसके बजाय, महीने की शुरुआत में ही तय करें कि कितना पैसा घर चलाने, कितना बचाने और कितना अपनी पसंद के खर्चों के लिए रखना है।
लेकिन असली असर कहाँ पड़ेगा?
सबसे पहले एक बात समझिए: बचत महीने के आखिर में बचने वाले पैसों से नहीं, बल्कि पहले से तय की गई योजना से बनती है।
आप ₹30,000 की सैलरी को उदाहरण के तौर पर इस तरह बांट सकते हैं:
₹15,000 (50%) — किराया, राशन, बिजली और दूसरे जरूरी खर्च।
₹6,000 (20%) — बचत और इमरजेंसी फंड।
₹3,000 (10%) — EMI या कर्ज चुकाने के लिए।
₹3,000 (10%) — यात्रा, मोबाइल और व्यक्तिगत जरूरतें।
₹3,000 (10%) — मनोरंजन और अन्य खर्च।
यह एक उदाहरण है, कोई फिक्स नियम नहीं। अगर आपकी EMI ज्यादा है या परिवार में मेडिकल खर्च हैं, तो आपको अपना बजट उसी हिसाब से बदलना होगा। EMI और दूसरे जरूरी खर्चों को नजरअंदाज करके बचत का लक्ष्य तय न करें।
एक और जरूरी बात: अगर आपके पास इमरजेंसी फंड नहीं है, तो पहले कुछ महीनों के जरूरी खर्चों के बराबर रकम जुटाने का लक्ष्य रखें। इसके लिए अलग, आसानी से उपलब्ध बचत रखना मददगार हो सकता है।
सोशल मीडिया पर लोग क्यों भड़क गए?
पैसों की प्लानिंग पर अक्सर दो तरह की सोच सामने आती है।पहली सोच कहती है कि सैलरी मिलते ही कम से कम 20% बचत कर लेनी चाहिए। इससे भविष्य के लिए पैसा तैयार होता है और अचानक आने वाले खर्चों में मदद मिलती है।
दूसरी सोच का सवाल है—जब किराया, बच्चों की फीस, राशन और EMI में ही ज्यादातर सैलरी चली जाती है, तो 20% बचाएं कैसे?दोनों पक्षों की बात में दम है। हर व्यक्ति की आमदनी और जिम्मेदारियां अलग होती हैं।
इसलिए किसी दूसरे का बजट देखकर खुद पर वही नियम लागू करना जरूरी नहीं।
कम बचत से शुरुआत करना भी ठीक है। अपनी क्षमता के अनुसार ₹500 या ₹1,000 हर महीने अलग रखना भी अच्छी शुरुआत हो सकती है।ध्यान रखें: ये सामान्य बजट सुझाव हैं। किसी खास निवेश में पैसा लगाने से पहले अपने लक्ष्य, जोखिम और जरूरतों को समझें।
अगले 24 घंटे क्यों महत्वपूर्ण हैं?
यहां किसी सरकारी घोषणा या बाजार के फैसले का इंतजार करने की जरूरत नहीं है। आप अगले 24 घंटे में ही अपने पैसों का Flow व्यवस्थित करने की शुरुआत कर सकते हैं।
आज ही ये तीन काम करें:
1. पिछले महीने के बैंक स्टेटमेंट और UPI हिस्ट्री से अपने खर्च देखें।
2. जरूरी बिल, EMI और बचत की रकम लिखें।
3. सैलरी आते ही बचत की तय रकम अलग खाते में ट्रांसफर करने की योजना बनाएं।
अगर आपकी आमदनी अनियमित है, तो बजट बनाते समय संभावित सबसे कम मासिक आय को आधार बनाना ज्यादा व्यावहारिक हो सकता है।
Salary Money Flow से जुड़े 3 सवाल
1. सैलरी आते ही सबसे पहले क्या करना चाहिए?
जरूरी बिलों और EMI की रकम तय करें। इसके बाद अपनी क्षमता के अनुसार बचत और अन्य खर्चों के लिए पैसे अलग रखें।
2. क्या सैलरी का 20% बचाना जरूरी है?
नहीं। 20% एक सामान्य बजट लक्ष्य है, अनिवार्य नियम नहीं। अपनी आमदनी, कर्ज और पारिवारिक जिम्मेदारियों के अनुसार शुरुआत करें।
3. कम सैलरी में पैसे कैसे बचाएं?
पहले गैरजरूरी खर्च पहचानें। छोटी रकम से नियमित बचत शुरू करें और जरूरत पड़ने पर बजट में बदलाव करें।
आपकी सैलरी का असली गेम बदल सकता हैपैसों की परेशानी हमेशा कम कमाई की वजह से नहीं होती। कभीकभी सही समय पर सही जगह पैसा रखने से भी महीने का बजट बेहतर हो सकता है।
आपकी सैलरी आते ही सबसे पहले क्या होता है—EMI कटती है, घर का खर्च निकलता है या आप पहले बचत करते हैं? कमेंट में बताएं।
आपकी रणनीति किसी दूसरे व्यक्ति को भी बेहतर Money Flow बनाने में मदद कर सकती है।